Auditoría Forense en Colombia
De la sospecha a la evidenciaInvestigación independiente e interdisciplinaria con validez probatoria, para que su organización decida sobre hechos comprobados.
Agende una consulta confidencialUna señal de alerta merece una respuesta profesional
Una inconsistencia que nadie explica, un proveedor que factura sin entregar, un correo que desaparece justo antes de una revisión. Esas inconsistencias son el momento exacto para iniciar una auditoría forense. Confirmar o descartar un fraude con objetividad le permite a la organización actuar sobre hechos comprobados.
Estas son las señales que con más frecuencia dan origen a una investigación:
Inconsistencias patrimoniales y variaciones atípicas de costos.
Facturación recurrente sin prueba de entrega.
Pagos a proveedores distintos que comparten beneficiarios, soportes o destino de los recursos.
Firmas dudosas y documentos escaneados con señales de alteración.
Transferencias atípicas y borrado masivo de correos antes de una auditoría.
En contratos estatales: anticipos sin destinación verificable, sobrecostos en actas de obra o entregables que no coinciden con lo contratado.
Ninguna de estas señales prueba un fraude por sí sola, pero todas merecen una respuesta profesional.
Qué hacer apenas identifica actividades inusuales
El error más común es investigar en casa. Cada día que pasa, la evidencia se pierde. Esto es lo que debe hacer la gerencia:
No confronte al implicado
Confrontarlo le da tiempo de borrar rastros.
No pida una revisión por encima
Una revisión interna improvisada contamina la evidencia.
Preserve la información
Equipos, correos, chats y documentos. Luego busque una mirada independiente.
Carlos Fernando Salazar explica la auditoría forense en dos minutos
Qué es una auditoría forense, las señales de alerta de fraude más comunes, qué debe hacer la gerencia apenas sospecha y cómo se convierte la evidencia en prueba.
Qué es una auditoría forense
La auditoría forense es una investigación especializada que examina la información administrativa, contable, financiera, documental y digital de una organización para establecer, con base en evidencias, si hubo un fraude, cómo ocurrió, quiénes participaron y cuánto dinero se afectó. Su resultado se presenta como prueba, con el rigor que exige un proceso judicial, disciplinario, fiscal o arbitral.
Diferencia claveFrente a la auditoría financiera y la revisoría fiscal
La auditoría financiera y la revisoría fiscal opinan sobre la razonabilidad de los estados financieros y trabajan con muestras. La auditoría forense parte de una sospecha o señal de alerta concreta, revisa la totalidad de la información relevante, y asegura y preserva cada hallazgo bajo cadena de custodia para que sirva como prueba ante las autoridades.
Quienes deben decidir con certeza
Comités de auditoría
Que necesitan confirmar o descartar una alerta con independencia.
Juntas directivas y alta gerencia
Que deben decidir sobre personas, contratos o denuncias.
Entidades públicas
Y ordenadores del gasto, frente a irregularidades en la contratación estatal.
Abogados y firmas que litigan
Que requieren un dictamen pericial sólido en procesos penales, civiles o arbitrales.
Lo que logra su organización
Decisiones certeras
Sustentadas en evidencia verificable.
Patrimonio protegido
Con los recursos rastreados hasta su destino final.
Reputación resguardada
Gracias a un manejo confidencial y técnico de la investigación.
Prueba que se sostiene
Con resultados que nuestros auditores forenses sustentan personalmente, incluso en audiencias de juicio oral.
Cómo trabajamos: del dato al dictamen
Diagnóstico preliminar confidencial
Escuchamos el caso, delimitamos el alcance y definimos la ruta probatoria adecuada.
Aseguramiento de la evidencia
Preservamos documentos, registros contables, equipos, servidores, nubes, correos y chats bajo cadena de custodia, incluidos los registros borrados.
Análisis forense
Aplicamos minería de datos sobre grandes volúmenes de información financiera, reconstruimos el flujo del dinero entre cuentas, centros de costo y sociedades vinculadas hasta el beneficiario final, y examinamos documentos en nuestro laboratorio.
Informe de hallazgos
Entregamos un informe con los resultados y las evidencias que los soportan, para que la organización decida con certeza.
Dictamen pericial y sustentación
Cuando el caso llega a un proceso, consolidamos la prueba en dictámenes contables, económicos y digitales que nuestros auditores forenses sustentan personalmente ante jueces y tribunales de arbitramento, incluso en audiencias de juicio oral.
Cada informe entrega resultados respaldados en evidencias.
Auditorías forenses que realizamos
Fraude contable y financiero
Manipulación de asientos, registros ficticios y saldos maquillados.
Proveedores ficticios y desvío de fondos
Compras fantasma, sobrecostos pactados y empresas de papel.
Falsedad documental y suplantación
Alteración de contratos, órdenes de pago, firmas y soportes, analizada en nuestro laboratorio forense.
Fuga de información y borrado deliberado
Sustracción de secretos comerciales, bases de clientes y eliminación de registros clave, con apoyo de informática forense.
Contratación estatal
Revisión de las etapas precontractual, contractual y de liquidación, con trazabilidad del anticipo y cuantificación del daño.
Contabilidad forense para litigios
Cuantificación de perjuicios y dictámenes económicos en procesos judiciales y arbitrales, con soporte en litigio.
Una alerta que revela vínculos entre operaciones
Una empresa detecta pagos a varios proveedores que, a primera vista, no tienen relación entre sí. Al revisarlos en conjunto aparecen coincidencias: los mismos beneficiarios finales, soportes parecidos y recursos que terminan en las mismas cuentas.
CFS examina los vínculos entre esos terceros, contrasta documentos y registros, reconstruye los movimientos y preserva la evidencia pertinente para establecer qué ocurrió.
Resultado para el cliente
Un informe con los resultados y las evidencias, que le permite decidir si denuncia, recupera recursos o ajusta sus controles.
Caso ilustrativo. Por confidencialidad, CFS no publica información de sus clientes.
Por qué CFS
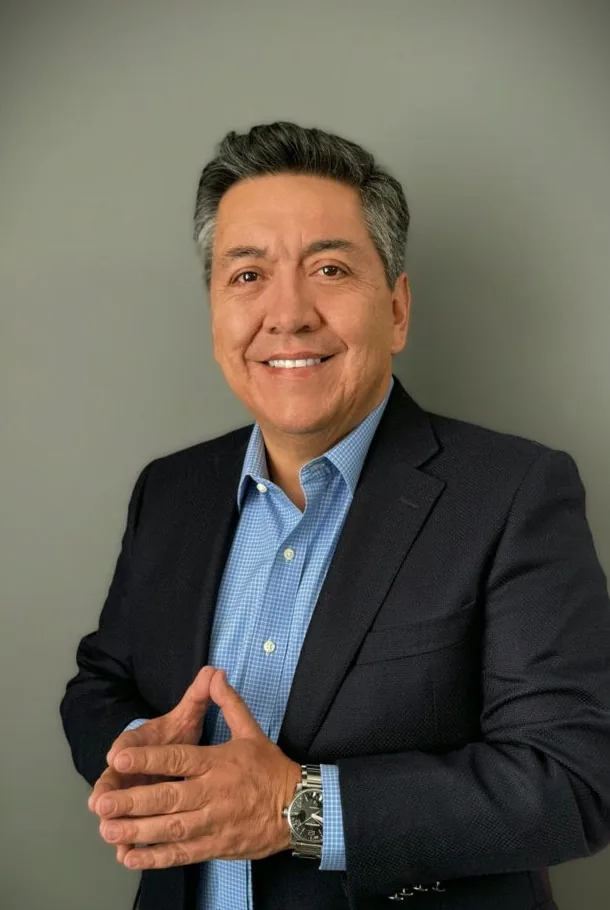
Carlos Fernando Salazar
Socio y director de CFS
Cofundador de la primera unidad anticorrupción de la Fiscalía General de la Nación. Dirige desde 2008 un equipo interdisciplinario de contadores y auditores forenses, investigadores digitales, documentólogos, ingenieros y especialistas en litigio, que sustenta sus dictámenes ante jueces y tribunales de arbitramento.
Agende una consulta con CarlosValidez jurídica
Evidencia asegurada bajo cadena de custodia, conforme a normas nacionales, como la Ley 906 de 2004 y el Código General del Proceso, e internacionales.
Equipo interdisciplinario
Contadores y auditores forenses, investigadores digitales, documentólogos y grafólogos, ingenieros y especialistas en litigio, derecho penal corporativo y arbitraje.
Laboratorio forense propio
Grafología, documentología con luz UV y comparadores espectrales, lofoscopia y autenticación de audio y video.
Experiencia multisectorial
Sector financiero, consumo masivo, retail, textil, manufactura, energía, salud e infraestructura.
Reconocimiento externo
Firma clasificada por Leaders League.
2022202320242025
Trayectoria y cobertura
Desde 2008, con sedes en Bogotá, Barranquilla y Panamá, presencia en Miami y atención en todo Colombia.
Preguntas frecuentes sobre auditoría forense
¿Qué es una auditoría forense?
Es una investigación especializada que examina información administrativa, contable, financiera, documental y digital para establecer, con base en evidencias, si hubo un fraude, cómo ocurrió, quiénes participaron y cuál fue el monto afectado. Sus resultados se presentan como prueba en procesos judiciales, disciplinarios, fiscales o arbitrales.
¿En qué se diferencia de una auditoría financiera o de la revisoría fiscal?
La auditoría financiera y la revisoría fiscal opinan sobre la razonabilidad de los estados financieros a partir de muestras. La auditoría forense investiga una sospecha o señal de alerta concreta, examina toda la información relevante, y asegura y preserva la evidencia bajo cadena de custodia para que tenga valor probatorio ante las autoridades.
¿Cuándo conviene contratar una auditoría forense?
Cuando aparece una señal de alerta que nadie puede explicar: inconsistencias, proveedores sin entregas comprobables, documentos dudosos, transferencias atípicas o borrado de información. Actuar a tiempo ayuda a preservar la evidencia y a limitar el daño.
¿Qué debe hacer la gerencia apenas sospecha un fraude?
Tres cosas: no confrontar al implicado, porque le da tiempo de borrar rastros; no pedirle al equipo una revisión por encima, porque así se contamina la evidencia; y preservar equipos, correos, chats y documentos. Luego, buscar una mirada independiente.
¿Los resultados sirven como prueba ante un juez?
Sí, si se trabaja con el método correcto. CFS asegura la evidencia bajo cadena de custodia, conforme a normas nacionales, como la Ley 906 de 2004 y el Código General del Proceso, e internacionales. Nuestros auditores forenses sustentan personalmente los resultados, incluso en audiencias de juicio oral y ante tribunales de arbitramento.
¿Cuánto cuesta y cuánto tarda una auditoría forense?
Depende del alcance: el volumen de información, el número de personas y operaciones involucradas, y si el caso requiere dictamen y sustentación en audiencia. El costo y el plazo se definen después del diagnóstico preliminar.
¿La investigación es confidencial?
Sí. Cada caso se maneja con reserva desde la primera conversación, y CFS no publica información de sus clientes.
¿Atienden entidades públicas?
Sí. Realizamos auditorías forenses integrales sobre contratos estatales, con soporte pericial para actuaciones ante la Contraloría, la Procuraduría, la Fiscalía y los tribunales.
¿Dónde trabajan?
Tenemos sedes en Bogotá, Barranquilla y Panamá, presencia en Miami, y atendemos casos en todo Colombia.
¿Tiene hoy una duda o sospecha en su organización?
Actúe a tiempo. Agende una consulta estratégica preliminar, confidencial y sin compromiso, con Carlos Fernando Salazar, socio y director de CFS.
Agendar consulta confidencial