Investigación de fraude interno en empresas
De la sospecha a la evidenciaDetectamos e investigamos el fraude interno con auditores forenses, informática forense y laboratorio propio, para que la gerencia decida sobre hechos comprobados.
Agende una consulta confidencialLas banderas rojas aparecen antes que el daño
El fraude interno casi nunca se anuncia. Se manifiesta en inconsistencias pequeñas que alguien nota y nadie explica. Atenderlas a tiempo con un equipo especializado permite confirmar o descartar la sospecha, preservar la evidencia y limitar la pérdida.
Estas son las señales que con más frecuencia dan origen a una investigación de fraude interno:
Descuadres patrimoniales y variaciones atípicas en costos o inventarios.
Proveedores nuevos que facturan de forma recurrente sin prueba de entrega.
Pagos a terceros distintos que comparten beneficiarios, direcciones o cuentas de destino.
Firmas dudosas, soportes escaneados y documentos con señales de alteración.
Borrado masivo de correos o archivos justo antes de una auditoría.
Colaboradores que se resisten a tomar vacaciones o a delegar ciertos procesos.
Qué hacer apenas surge la sospecha
Las primeras decisiones de la gerencia definen si la evidencia se conserva o se pierde.
No confronte al implicado
Confrontarlo antes de tiempo le da la oportunidad de borrar rastros o mover recursos.
Evite revisiones improvisadas
Una revisión interna sin protocolo puede contaminar la evidencia y restarle valor probatorio.
Preserve la información
Equipos, correos, chats y registros contables deben asegurarse bajo cadena de custodia por especialistas.
Qué es una investigación de fraude interno
Es el proceso especializado para establecer si dentro de la organización ocurrió un fraude, cómo se hizo, quiénes participaron y cuánto dinero se afectó. Combina auditoría forense, análisis de datos, informática forense y examen documental, y entrega un informe con los resultados y las evidencias que la organización puede usar para decidir, denunciar o recuperar recursos.
Cuando el caso llega a un proceso judicial, disciplinario o arbitral, los hallazgos se consolidan en dictámenes periciales que nuestros auditores forenses sustentan, incluso en audiencias de juicio oral.
Quienes deben decidir con certeza
Comités de auditoría
Que necesitan confirmar o descartar una alerta con independencia y objetividad.
Juntas directivas
Que deben responder ante socios y accionistas por la protección del patrimonio.
Alta gerencia
Que debe decidir sobre personas, contratos, proveedores o una eventual denuncia.
Lo que logra su organización
Decisiones certeras
Sustentadas en evidencia verificable.
Patrimonio protegido
Con los recursos rastreados hasta su destino final.
Reputación resguardada
Gracias a un manejo confidencial y técnico de la investigación.
Fraudes internos que investigamos
Fraude contable y financiero
Manipulación de asientos, registros ficticios y saldos maquillados para ocultar pérdidas o desvíos.
Señal de alerta: descuadres que se corrigen con ajustes manuales sin soporte.
Proveedores ficticios y desvío de fondos
Compras fantasma, sobrecostos pactados y empresas de papel creadas para sacar recursos.
Señal de alerta: proveedores con datos de contacto o cuentas que coinciden con los de un colaborador.
Falsedad documental y suplantación
Alteración de contratos, órdenes de pago, firmas y soportes, analizada en nuestro laboratorio forense.
Señal de alerta: documentos que solo existen en copia o escaneados.
Fuga de información y borrado deliberado
Sustracción de secretos comerciales y bases de clientes, o eliminación de registros clave, con apoyo de informática forense.
Señal de alerta: descargas masivas o borrado de correos antes de un retiro o una auditoría.
Pagos que parecían no tener relación entre sí
Una empresa detecta pagos a varios proveedores que, vistos por separado, parecen normales. Al revisarlos en conjunto aparecen coincidencias: beneficiarios finales comunes, soportes muy parecidos y recursos que terminan en las mismas cuentas.
CFS asegura la información contable y digital, examina los vínculos entre esos terceros, contrasta documentos y registros, y reconstruye el recorrido del dinero.
Resultado para el cliente
Un informe con los resultados y las evidencias, que separa lo comprobado de lo que aún requiere verificación, y le permite decidir si denuncia, recupera recursos o ajusta sus controles.
Caso ilustrativo. Por confidencialidad, CFS no publica información de sus clientes.
Cómo investigamos: del dato al dictamen
Auditoría forense y minería de datos
Analizamos grandes volúmenes de información contable y financiera para identificar patrones, duplicidades e inconsistencias.
Trazabilidad de recursos
Seguimos el flujo del dinero entre cuentas, centros de costo, proveedores y sociedades vinculadas hasta el beneficiario final.
Informática forense y e-discovery
Aseguramos y analizamos equipos, servidores, nubes, correos y chats bajo cadena de custodia, incluidos los registros borrados.
Laboratorio forense propio
Examinamos firmas y documentos con grafología, documentología y equipos especializados.
Dictámenes periciales
Consolidamos los hallazgos en dictámenes contables, económicos y digitales, conforme a normas nacionales, como la Ley 906 de 2004 y el Código General del Proceso, e internacionales.
Cada hallazgo se documenta para que pueda sostenerse ante las autoridades.
Por qué CFS
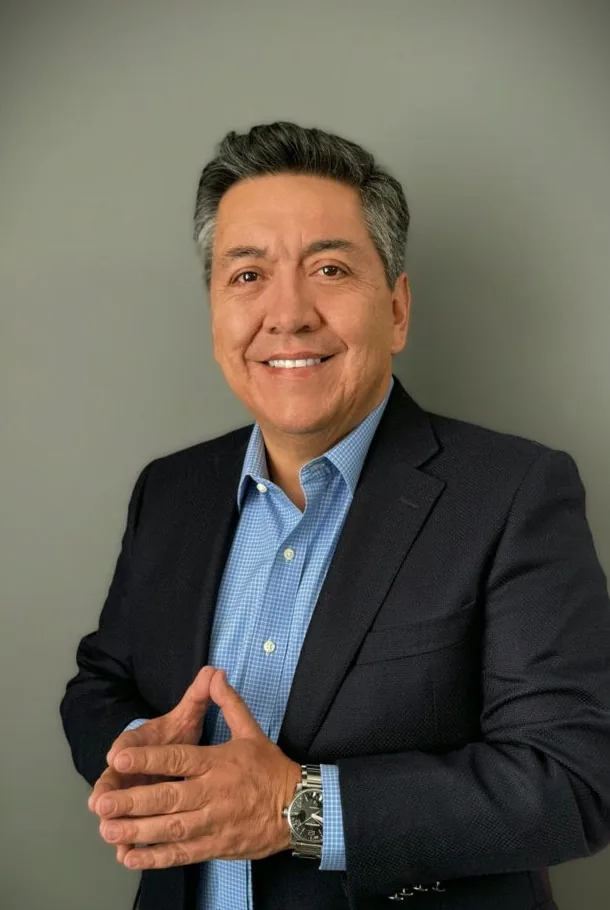
Carlos Fernando Salazar
Socio y director de CFS
Cofundador de la primera unidad anticorrupción de la Fiscalía General de la Nación. Dirige desde 2008 un equipo interdisciplinario de contadores y auditores forenses, investigadores digitales, documentólogos, ingenieros y especialistas en litigio, que sustenta sus dictámenes ante jueces y tribunales de arbitramento.
Agende una consulta con CarlosValidez jurídica
Evidencia asegurada bajo cadena de custodia, conforme a normas nacionales, como la Ley 906 de 2004 y el Código General del Proceso, e internacionales.
Experiencia multisectorial
Sector financiero, consumo masivo, retail, textil, manufactura, energía, salud e infraestructura.
Reconocimiento externo
Firma clasificada por Leaders League.
2022202320242025
¿Necesita una revisión integral de la información financiera? Conozca nuestro servicio de auditoría forense en Colombia.
Preguntas frecuentes sobre fraude interno
¿Cómo saber si hay fraude interno en mi empresa?
Las señales más comunes son descuadres que nadie explica, proveedores sin entregas comprobables, pagos a terceros que comparten beneficiarios, documentos dudosos y borrado de información. Una investigación forense permite confirmar o descartar la sospecha con evidencia.
¿Qué hago si sospecho que un empleado está desviando recursos?
Evite confrontarlo y no haga revisiones improvisadas. Preserve la información y busque un equipo especializado que asegure la evidencia bajo cadena de custodia antes de tomar decisiones sobre la persona.
¿Cómo se detectan los proveedores ficticios?
Con minería de datos sobre pagos y maestros de proveedores, cruces de direcciones, teléfonos y cuentas bancarias, verificación de entregas y trazabilidad del dinero hasta su destino final.
¿Se puede recuperar información borrada de equipos o correos?
En muchos casos sí. La informática forense permite recuperar y analizar registros eliminados de equipos, servidores, nubes y cuentas de correo, preservándolos para que tengan valor probatorio.
¿Los resultados sirven como prueba ante un juez?
Sí. CFS elabora dictámenes periciales conforme a la Ley 906 de 2004 y al Código General del Proceso, y nuestros auditores forenses los sustentan, incluso en audiencias de juicio oral.
¿La investigación es confidencial?
Sí. Cada caso se maneja con reserva desde la primera conversación, y CFS no publica información de sus clientes.
¿Cuánto tarda una investigación de fraude interno?
Depende del volumen de información, del número de personas y operaciones involucradas y de si el caso requiere dictamen pericial. El alcance y el plazo se definen después de la consulta preliminar.
¿Tiene hoy una duda o sospecha en su organización?
Convierta la incertidumbre en evidencia. Agende una consulta estratégica preliminar, confidencial y sin compromiso, con Carlos Fernando Salazar, socio y director de CFS.
Agendar consulta confidencial